

چطور بین چند بونوس فارکس گزینه مناسبتری انتخاب کنیم؟
بونوس بروکر زمانی ارزش بررسی دارد که نوع اعتبار، شرط واریز، حجم موردنیاز و قوانین برداشت آن روشن باشند. درصد بالاتر همیشه به معنی پیشنهاد بهتر نیست؛ ممکن است یک بونوس بزرگ فقط روی حساب خاص فعال شود یا برای برداشت به گردش معاملاتی سنگینی نیاز داشته باشد که با رفتار طبیعی معاملهگر هماهنگ نیست.
بونوس آلپاری برای اولین واریز و واریزهای بعدی با کدهای متفاوت ارائه شده و هرکدام سقف و شرایط مشخصی دارند. پیش از ثبت نام بروکر بهتر است معاملهگر ابتدا خود بروکر و حساب را بدون در نظر گرفتن بونوس ارزیابی کند، چون کمپین میتواند موقت باشد اما هزینه، اجرا و مسیر برداشت دائماً در تجربه کاربر نقش دارند.
برای مقایسه چند پیشنهاد، بهتر است همه بونوسها به یک جدول مشترک منتقل شوند. درصد، حداقل واریز، سقف اعتبار، نوع حساب مشمول، امکان برداشت سود، شرط گردش و اثر برداشت سپرده باید در ستونهای جدا قرار گیرند تا جذابیت یک عدد بزرگ، جزئیات مهمتر را پنهان نکند.
درصد بونوس فقط نقطه شروع مقایسه است
بونوس ۱۰۰ درصدی آلپاری برای واریزهای مختلف و بونوس ۱۰۰ درصدی آمارکتس برای مشتریان جدید ارائه شدهاند. ایکس چیف نیز طرحهایی با درصدهای متفاوت دارد. همین تفاوتها نشان میدهند عنوان «۱۰۰ درصد» بهتنهایی چیزی درباره قابلیت برداشت، حساب مشمول یا ریسک استفاده نمیگوید و شرایط هر طرح باید جداگانه خوانده شود.
پنج معیار برای مقایسه بونوسها
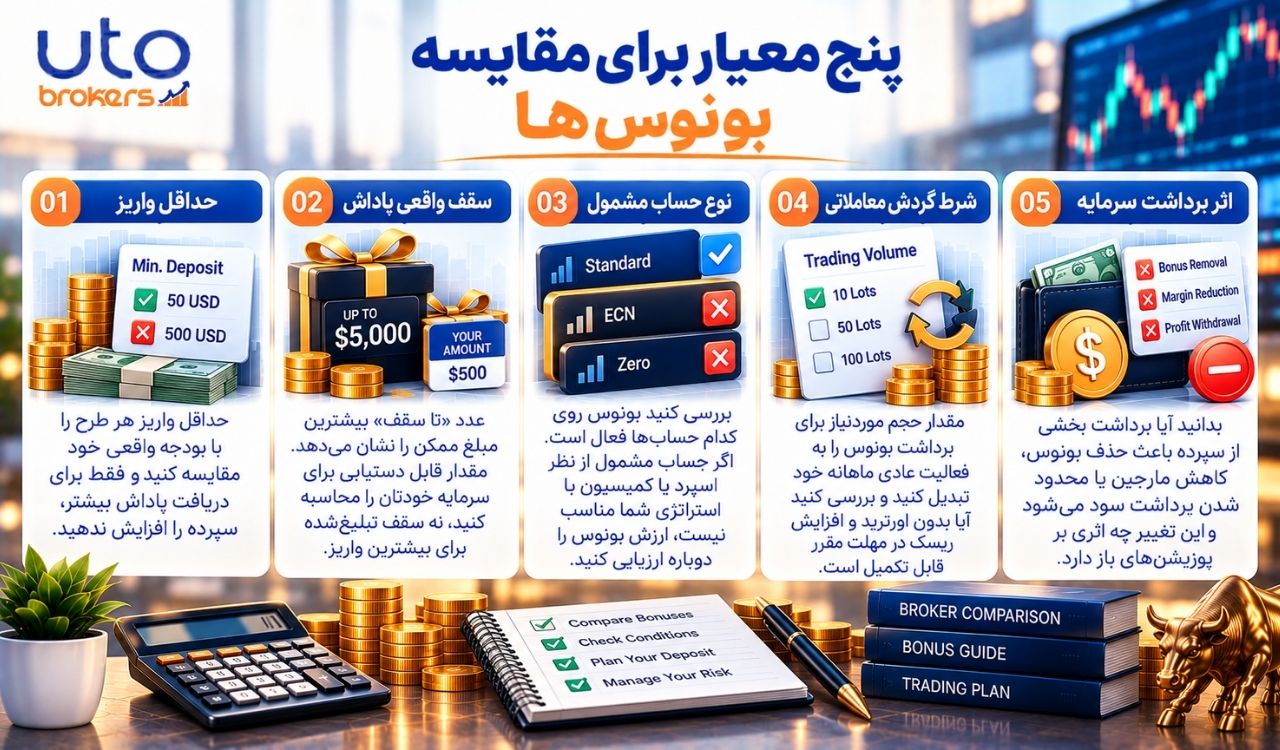
برای اینکه چند طرح مختلف منصفانه مقایسه شوند، در ادامه پنج معیار را بررسی میکنیم که باید پیش از واریز در یک جدول ثبت شوند.
حداقل واریز
اگر یک طرح برای فعال شدن به ۵۰ دلار و طرح دیگر به ۵۰۰ دلار نیاز دارد، درصد مشابه ارزش اقتصادی یکسانی ندارد. مبلغ واریز باید با بودجهای که بدون بونوس هم حاضر بودید وارد حساب کنید مقایسه شود و نباید فقط برای رسیدن به سطح بالاتر پاداش افزایش پیدا کند.
سقف واقعی پاداش
عبارت «تا سقف» معمولاً بیشترین اعتبار ممکن را نشان میدهد، اما کاربر با سرمایه محدود ممکن است فقط بخش کوچکی از آن را دریافت کند. مقدار قابل دستیابی برای سرمایه شخصی خودتان را محاسبه کنید، نه عددی که برای بزرگترین واریز تبلیغ شده است.
نوع حساب مشمول
بعضی بونوسها فقط روی Standard، Classic یا حسابهای مشخص متاتریدر فعال میشوند. اگر حساب مشمول از نظر اسپرد یا کمیسیون با استراتژی شما مناسب نیست، ارزش بونوس باید دوباره بررسی شود، چون پاداش موقت نمیتواند هزینه دائمی یک حساب نامتناسب را جبران کند.
شرط گردش معاملاتی
برای برداشت خود بونوس ممکن است تعداد لات مشخصی لازم باشد. این مقدار را به حجم طبیعی ماهانه خود تبدیل کنید تا ببینید آیا بدون اورترید و افزایش ریسک قابل تکمیل است یا خیر. اگر زمان لازم بیش از مهلت کمپین است، آن سطح برای شما عملی نیست.
اثر برداشت سرمایه
برخی طرحها با برداشت بخشی از سپرده یا لغو اعتبار تغییر میکنند. پیش از فعالسازی باید بدانید آیا خروج پول باعث حذف Credit، کاهش مارجین یا محدود شدن برداشت سود خواهد شد و این تغییر چه اثری بر پوزیشنهای باز و برنامه مدیریت سرمایه میگذارد.
آلپاری، آمارکتس و ایکس چیف چه نمونههایی از تفاوت قوانین دارند؟
در آلپاری برای اولین واریز کد جداگانه و برای واریزهای بعدی کد دیگری در نظر گرفته شده است. این یعنی حتی در یک بروکر نیز شرایط فعالسازی میتواند با وضعیت حساب متفاوت باشد و کاربر باید پیش از شارژ، کد متناسب با نوع واریز خودش را انتخاب کند.
در آمارکتس، بونوس مشتریان جدید حداقل واریز ۱۰۰ دلار و حسابهای مشخص دارد و برداشت خود بونوس به تکمیل حجم معاملاتی وابسته است. بنابراین درصد ۱۰۰ به معنی نقدشوندگی فوری اعتبار نیست و کاربر باید فرمول گردش را قبل از فعالسازی به حجم طبیعی خودش تبدیل کند.
نشانههایی که میگویند بونوس برای شما مناسب نیست
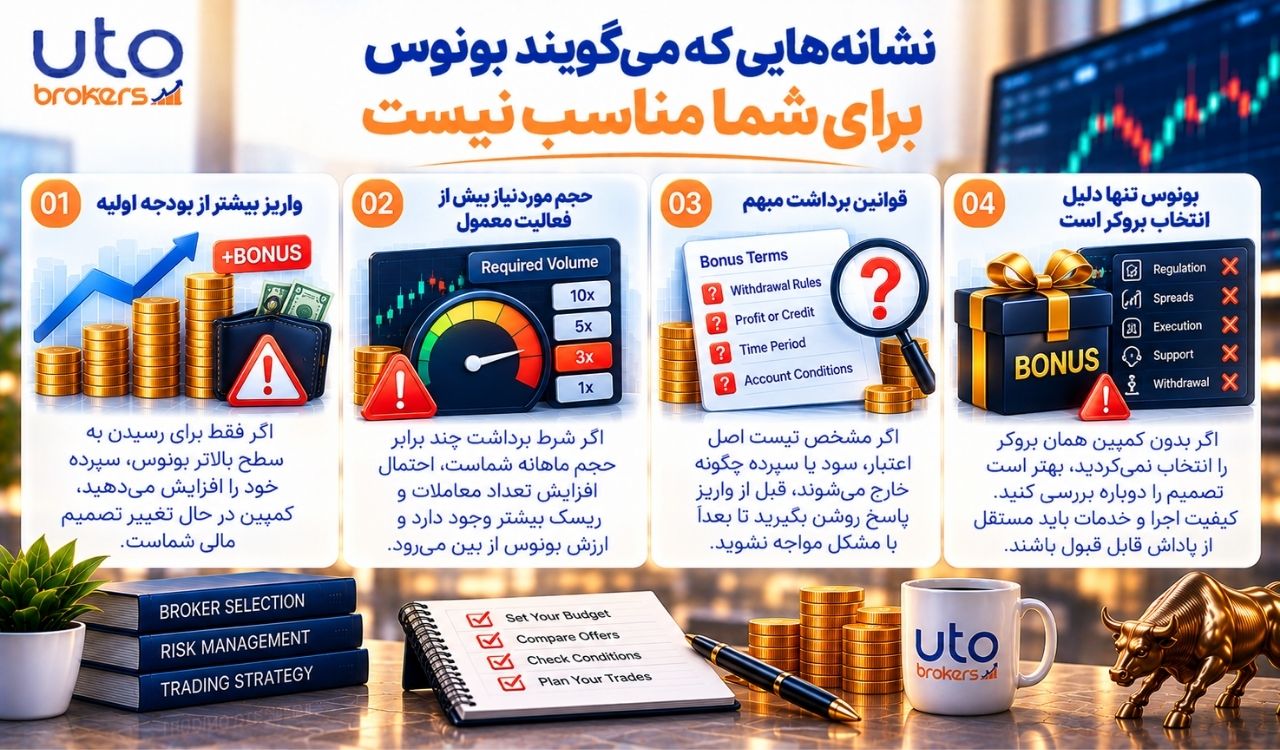
بونوس خوب نباید برنامه معاملاتی را تغییر دهد؛ در ادامه نشانههایی را بررسی میکنیم که نشان میدهند یک پیشنهاد ممکن است بیش از منفعت، تعهد یا ریسک ایجاد کند.
واریز بیشتر از بودجه اولیه
اگر فقط برای رسیدن به سطح بالاتر بونوس، سپرده خود را افزایش میدهید، کمپین در حال تغییر تصمیم مالی شماست. مبلغ واریز باید قبل از دیدن پیشنهاد مشخص شده باشد و پاداش فقط روی همان سرمایه طبیعی محاسبه شود تا بودجه اصلی تحت تأثیر تبلیغ قرار نگیرد.
حجم موردنیاز بیش از فعالیت معمول
اگر شرط برداشت چند برابر حجم ماهانه شماست، احتمال دارد برای تکمیل آن تعداد معاملات یا لات را افزایش دهید. این رفتار میتواند ریسک بازار و هزینه معامله را بیشتر از ارزش خود بونوس کند و باعث شود پاداش در عمل به تعهد معاملاتی تبدیل شود.
قوانین برداشت مبهم
اگر مشخص نیست اصل اعتبار، سود یا سپرده چگونه خارج میشوند، قبل از انتقال پول پاسخ روشن بگیرید. ابهام در زمان برداشت میتواند باعث شود پوزیشنهای باز یا مارجین حساب برخلاف انتظار تغییر کنند و برنامه خروج سرمایه به مشکل بخورد.
بونوس تنها دلیل انتخاب بروکر است
اگر بدون کمپین همان بروکر را انتخاب نمیکردید، بهتر است تصمیم را دوباره بررسی کنید. کیفیت اجرا، هزینه، رگولاتوری، پشتیبانی و مسیر برداشت باید مستقل از پاداش قابل قبول باشند؛ در غیر این صورت بونوس ممکن است ضعفهای مهم حساب را موقتاً پنهان کند.
یک فرمول ساده برای انتخاب گزینه مناسبتر
ابتدا مبلغی را که واقعاً قصد واریز دارید ثابت کنید. سپس ببینید هر بونوس برای همان سرمایه چه مقدار اعتبار میدهد و چه حسابی را مشمول میکند. بعد هزینه تقریبی تکمیل گردش را با توجه به اسپرد و کمیسیون همان حساب محاسبه کنید.
در مرحله بعد، فقط بخشی از پاداش را ارزشگذاری کنید که بدون افزایش حجم طبیعی قابل دستیابی است. اگر سقف کمپین به فعالیتی نیاز دارد که انجام نمیدهید، آن قسمت در تصمیم شخصی شما ارزش عملی ندارد و نباید وارد محاسبه مزیت واقعی طرح شود.
همچنین سناریوی خروج را بنویسید. فرض کنید بعد از چند هفته میخواهید بخشی از سرمایه را برداشت کنید؛ بررسی کنید Credit چه تغییری میکند و آیا سود همچنان آزاد است. این سناریو گاهی تفاوت میان دو بونوس ظاهراً مشابه را آشکار میکند.
در نهایت، بونوس مناسب لزوماً بزرگترین درصد نیست. گزینه بهتر طرحی است که روی حساب مناسب شما فعال شود، واریز را تغییر ندهد، گردش قابل دستیابی داشته باشد و قوانین برداشت آن شفاف باشد. اگر همه این موارد برقرار باشند، بونوس میتواند مزیت جانبی باشد و نه محرک اصلی تصمیم.